El prefijo 2C en un aviso de paso postal no designa a un remitente. Codifica un formato de envío y un circuito de distribución, nada más. Cuando este correo proviene de un banco, el contenido puede variar desde una simple solicitud de justificantes hasta una notificación de cierre de cuenta. Comprender lo que abarca este prefijo y luego identificar los escenarios bancarios probables permite reaccionar con el nivel adecuado de urgencia.
Prefijo 2C y circuito postal: lo que realmente codifica este código técnico
El número de seguimiento de una carta recomendada comienza con un prefijo asignado por La Poste según el tipo de soporte utilizado y el contrato de franqueo. El prefijo 2C identifica un formato de envío profesional, típicamente un recomendado A4 enviado en el marco de un contrato entre un remitente (empresa, administración, estudio notarial, banco) y La Poste.
Este prefijo no permite rastrear la identidad del remitente. Coexiste con otros prefijos (2D, RW, SD en los nuevos lotes LRSD) que corresponden a otros formatos o generaciones de soportes. La reciente transición al estándar Smart Data (lote LRSD) modifica, de hecho, la estructura de los números de seguimiento, pero los antiguos prefijos siguen en circulación.
Observamos una confusión frecuente: recibir un recomendado 2C no significa recibir un correo bancario. Cualquier profesional que tenga un contrato de envío agrupado con La Poste puede enviar bajo este prefijo. Para entender mejor el significado de una carta recomendada 2C, es necesario cruzar otros indicios además del simple número de seguimiento.
Recomendado 2C de un banco: los escenarios regulatorios a distinguir
Una carta recomendada enviada por una entidad bancaria casi siempre responde a una obligación legal o contractual. Los motivos más comunes se agrupan en tres categorías distintas, cada una con sus propios plazos y consecuencias.
Solicitud de actualización de datos del cliente (KYC)
En el marco de sus obligaciones de vigilancia contra el blanqueo de capitales, un banco puede solicitar por correo recomendado la transmisión de justificantes de identidad, dirección, actividad profesional o procedencia de los fondos. La falta de respuesta a esta solicitud puede llevar a una restricción de los servicios, e incluso a una ruptura de la relación comercial.
Este tipo de correo no anuncia un cierre inmediato. Abre un plazo de respuesta, generalmente especificado en la propia carta. Recomendamos no confundir este requerimiento de presentación de documentos con una notificación de cierre de cuenta.
Notificación de cierre de cuenta a iniciativa del banco
El banco puede decidir unilateralmente romper la relación. El Código monetario y financiero impone entonces un preaviso de al menos dos meses antes del cierre efectivo. La carta recomendada formaliza el inicio de este plazo. Existen excepciones, especialmente en caso de sospecha de blanqueo o de información inexacta proporcionada por el cliente, donde el preaviso puede ser reducido o suprimido.
Incidentes de funcionamiento o litigios
Un recomendado bancario también puede notificar un rechazo de un cargo recurrente, un requerimiento relacionado con un descubierto no autorizado o el inicio de un procedimiento de cobro. En este caso, el correo suele considerarse como un requerimiento formal en sentido jurídico.
Identificar al remitente bancario antes de retirar el correo
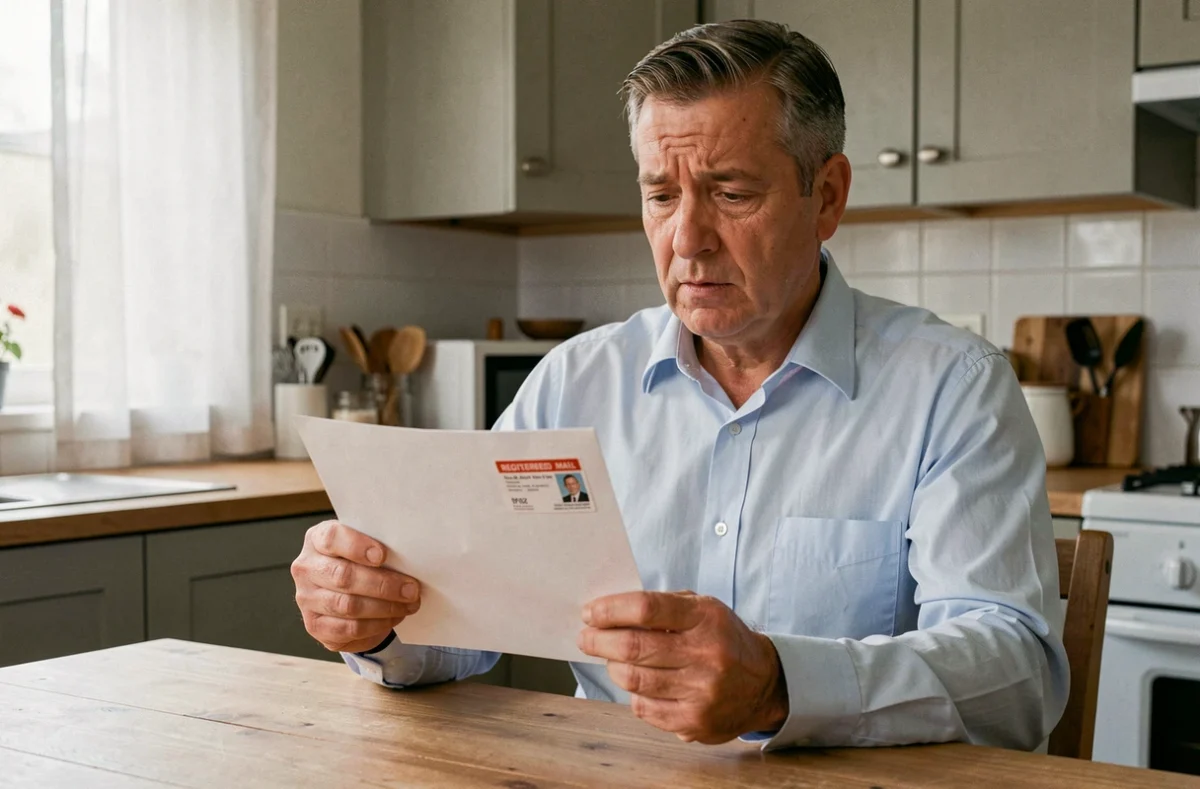
La Poste no comunica la identidad del remitente de un recomendado antes de su entrega al destinatario. El aviso de paso depositado en el buzón menciona el número de seguimiento, la fecha de presentación y la oficina de correos de retirada, pero no el nombre de la empresa remitente.
Sin embargo, algunos indicios permiten formular hipótesis:
- El formato del sobre visible en la ventanilla al momento de la retirada: los envíos bancarios suelen utilizar sobres con ventana en formato profesional, a veces con un logotipo discreto en la parte posterior.
- El contexto personal: un cambio de situación reciente (mudanza, modificación de ingresos, solicitud de préstamo en curso) aumenta la probabilidad de un correo relacionado con el banco.
- La simultaneidad con un mensaje en el espacio del cliente en línea: algunos bancos duplican el envío postal con una notificación electrónica, lo que puede confirmar el origen del recomendado.
Ninguno de estos indicios constituye una certeza. Solo la retirada y apertura del correo permiten identificar formalmente al remitente y el motivo.
Plazo de retirada y conservación del recomendado bancario
Un recomendado no retirado se conserva en la oficina de correos durante quince días naturales después del primer aviso de paso. Pasado este plazo, el correo es devuelto al remitente. En materia bancaria, este retorno no suspende los efectos jurídicos del correo: el plazo de preaviso corre a partir de la primera presentación, ya sea que el destinatario haya retirado el sobre o no.
No retirar un recomendado bancario, por lo tanto, no impide ni el cierre de una cuenta, ni el inicio de un procedimiento de cobro. La jurisprudencia considera que el destinatario ha sido debidamente informado desde que el cartero presentó el correo en la dirección declarada.
Recomendamos conservar la carta y su sobre durante al menos cinco años después de la recepción, período durante el cual las entidades financieras están obligadas a conservar los documentos relacionados con la relación con el cliente. En caso de una disputa posterior o de un recurso ante el mediador bancario, este correo constituye una pieza central del expediente.
El prefijo 2C, en definitiva, solo proporciona información técnica sobre el canal de envío. Es el contenido del correo lo que determina los derechos y obligaciones del destinatario. Retirar el recomendado sin demora sigue siendo la única forma de eliminar la incertidumbre y disponer del tiempo necesario para reaccionar, ya sea para proporcionar justificantes, impugnar una decisión o preparar la transición a otra entidad.