Il prefisso 2C su un avviso di passaggio postale non designa un mittente. Codifica un formato di invio e un circuito di distribuzione, nulla di più. Quando questa corrispondenza proviene da una banca, il contenuto può variare da una semplice richiesta di documentazione a una notifica di chiusura del conto. Comprendere cosa copre questo prefisso e identificare gli scenari bancari probabili consente di reagire con il giusto livello di urgenza.
Prefisso 2C e circuito postale: cosa codifica realmente questo codice tecnico
Il numero di tracciamento di una lettera raccomandata inizia con un prefisso attribuito da Poste Italiane in base al tipo di supporto utilizzato e al contratto di affrancatura. Il prefisso 2C identifica un formato di invio professionale, tipicamente una raccomandata A4 inviata nell’ambito di un contratto tra un mittente (azienda, amministrazione, studio notarile, banca) e Poste Italiane.
Questo prefisso non consente di risalire all’identità del mittente. Coesiste con altri prefissi (2D, RW, SD sulle nuove buste LRSD) che corrispondono ad altri formati o generazioni di supporti. Il recente passaggio allo standard Smart Data (busta LRSD) modifica peraltro la struttura dei numeri di tracciamento, ma i vecchi prefissi rimangono in circolazione.
Osserviamo una confusione frequente: ricevere una raccomandata 2C non significa ricevere una corrispondenza bancaria. Qualsiasi professionista con un contratto di invio collettivo con Poste Italiane può spedire sotto questo prefisso. Per comprendere meglio il significato di una lettera raccomandata 2C, è necessario incrociare altri indizi oltre al solo numero di tracciamento.
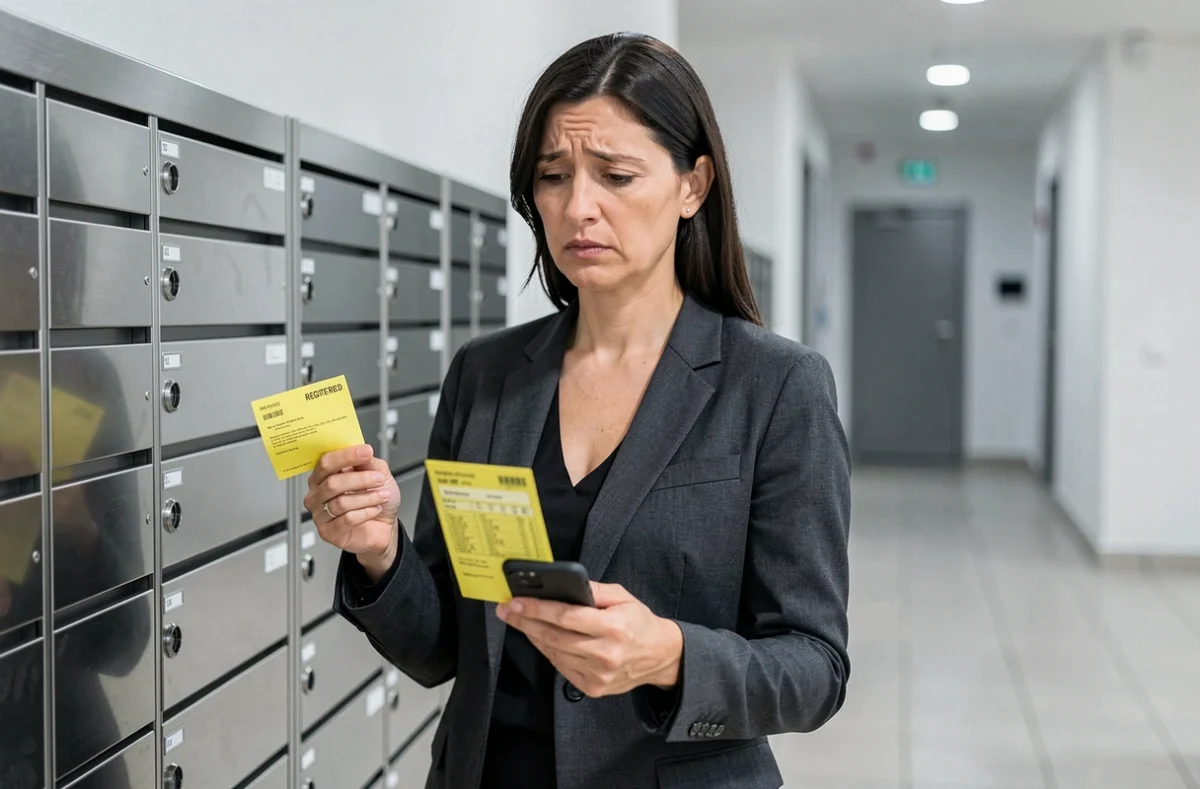
Raccomandata 2C di una banca: gli scenari normativi da distinguere
Una lettera raccomandata inviata da un istituto bancario risponde quasi sempre a un obbligo legale o contrattuale. I motivi più comuni si raggruppano in tre categorie distinte, ognuna con i propri termini e conseguenze.
Richiesta di aggiornamento dei dati del cliente (KYC)
Nell’ambito dei suoi obblighi di vigilanza anti-riciclaggio, una banca può richiedere per posta raccomandata la trasmissione di documenti di identità, indirizzo, attività professionale o origine dei fondi. L’assenza di risposta a questa richiesta può comportare una restrizione dei servizi, fino alla rottura della relazione commerciale.
Questo tipo di corrispondenza non annuncia una chiusura immediata. Apre un termine di risposta, generalmente specificato nella lettera stessa. Raccomandiamo di non confondere questo sollecito di produzione di documenti con una notifica di chiusura del conto.
Notifica di chiusura del conto a iniziativa della banca
La banca può decidere unilateralmente di interrompere la relazione. Il Codice monetario e finanziario impone allora un preavviso di almeno due mesi prima della chiusura effettiva. La lettera raccomandata formalizza l’inizio di questo termine. Esistono eccezioni, in particolare in caso di sospetto di riciclaggio o di informazioni imprecise fornite dal cliente, dove il preavviso può essere ridotto o annullato.
Incidenti di funzionamento o contenzioso
Una raccomandata bancaria può anche notificare un rifiuto di addebito ricorrente, un sollecito legato a un scoperto non autorizzato o l’avvio di una procedura di recupero. In questo caso, la corrispondenza vale spesso come messa in mora formale in senso giuridico.
Identificare il mittente bancario prima del ritiro della corrispondenza
Poste Italiane non comunica l’identità del mittente di una raccomandata prima della consegna al destinatario. L’avviso di passaggio depositato nella cassetta postale menziona il numero di tracciamento, la data di presentazione e l’ufficio postale di ritiro, ma non il nome dell’azienda mittente.
Alcuni indizi consentono comunque di formulare ipotesi:
- Il formato della busta visibile allo sportello durante il ritiro: le spedizioni bancarie utilizzano spesso buste a finestra di formato professionale, talvolta con un logo discreto sul retro.
- Il contesto personale: un recente cambiamento di situazione (trasloco, modifica delle entrate, richiesta di prestito in corso) aumenta la probabilità di una corrispondenza legata alla banca.
- La simultaneità con un messaggio nell’area clienti online: alcune banche accompagnano l’invio postale con una notifica elettronica, il che può confermare l’origine della raccomandata.
Nessuno di questi indizi costituisce una certezza. Solo il ritiro e l’apertura della corrispondenza consentono di identificare formalmente il mittente e il motivo.
Termine di ritiro e conservazione della raccomandata bancaria
Una raccomandata non ritirata è conservata presso l’ufficio postale per quindici giorni di calendario dopo il primo avviso di passaggio. Trascorso questo termine, la corrispondenza viene restituita al mittente. In materia bancaria, questo ritorno non sospende gli effetti giuridici della corrispondenza: il termine di preavviso decorre dalla prima presentazione, che il destinatario abbia ritirato la busta o meno.
Non ritirare una raccomandata bancaria non impedisce quindi né la chiusura di un conto, né l’avvio di una procedura di recupero. La giurisprudenza considera che il destinatario sia stato validamente informato non appena il postino ha presentato la corrispondenza all’indirizzo dichiarato.
Raccomandiamo di conservare la lettera e la sua busta per almeno cinque anni dopo la ricezione, periodo durante il quale gli istituti finanziari sono a loro volta tenuti a conservare i documenti relativi alla relazione con il cliente. In caso di contestazione successiva o di ricorso presso il mediatore bancario, questa corrispondenza costituisce un documento centrale del fascicolo.
Il prefisso 2C, in definitiva, fornisce solo un’informazione tecnica sul canale di spedizione. È il contenuto della corrispondenza a determinare i diritti e gli obblighi del destinatario. Ritirare la raccomandata senza indugi rimane l’unico modo per dissipare l’incertezza e disporre del tempo necessario per reagire, sia per fornire documenti, contestare una decisione o preparare la transizione verso un altro istituto.