De prefix 2C op een postbezorgingsbericht duidt niet op een afzender. Het encodeert een verzendformaat en een distributiecircuit, niet meer dan dat. Wanneer deze post van een bank komt, kan de inhoud variëren van een eenvoudige aanvraag om bewijsstukken tot een kennisgeving van sluiting van een rekening. Begrijpen wat deze prefix inhoudt en vervolgens de waarschijnlijke bancaire scenario’s identificeren, stelt je in staat om met het juiste urgentieniveau te reageren.
Prefix 2C en postcircuit: wat deze technische code werkelijk encodeert
Het volgnummer van een aangetekende brief begint met een prefix die door La Poste is toegewezen op basis van het type verzendmiddel en het frankeringscontract. De prefix 2C identificeert een professioneel verzendformaat, typisch een A4 aangetekende zending verzonden in het kader van een contract tussen een afzender (bedrijf, overheid, notariskantoor, bank) en La Poste.
Deze prefix maakt het niet mogelijk om de identiteit van de afzender te achterhalen. Hij coëxisteert met andere prefixes (2D, RW, SD op de nieuwe bundels LRSD) die overeenkomen met andere formaten of generaties van verzendmiddelen. De recente overstap naar de Smart Data-standaard (bundel LRSD) verandert bovendien de structuur van de volgnummer, maar de oude prefixes blijven in omloop.
We zien vaak verwarring: het ontvangen van een 2C aangetekende brief betekent niet dat je een bancaire brief ontvangt. Elke professional met een groepsverzendcontract bij La Poste kan onder deze prefix verzenden. Om de betekenis van een 2C aangetekende brief beter te begrijpen, moet je andere aanwijzingen combineren dan alleen het volgnummer.
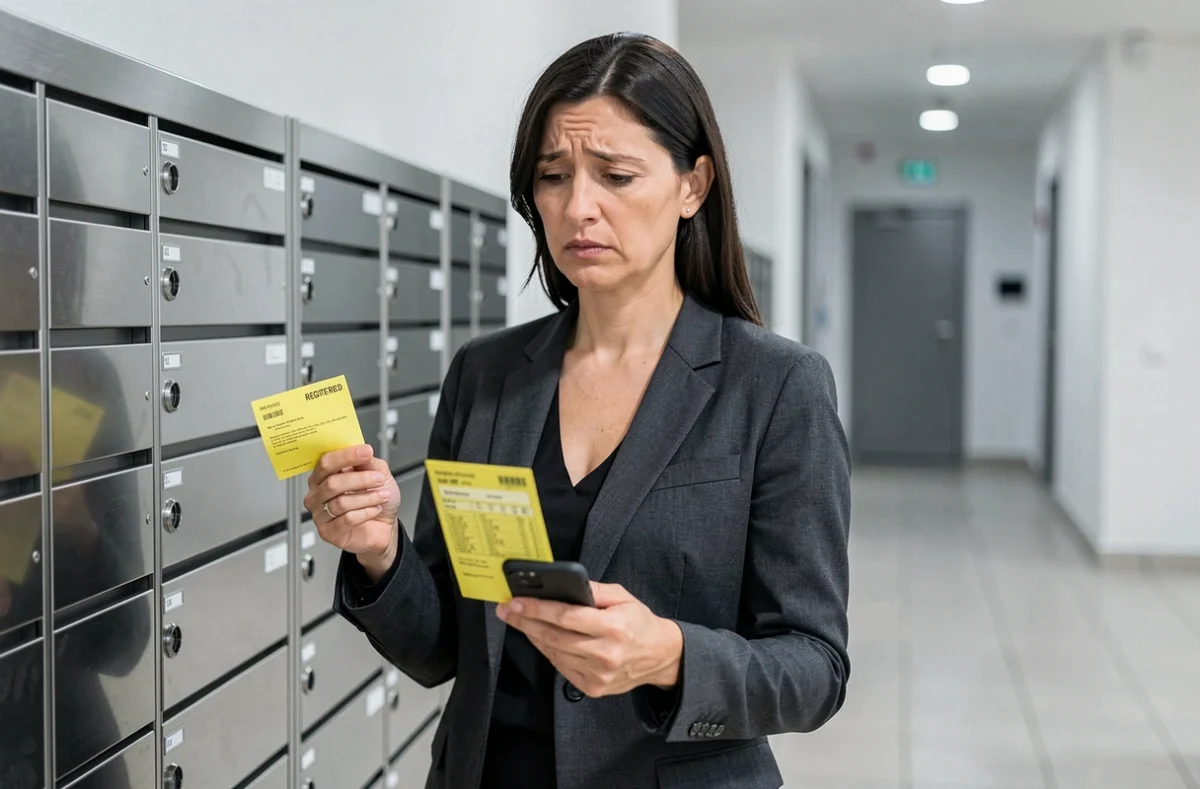
Aangetekende 2C van een bank: de te onderscheiden regelgevende scenario’s
Een aangetekende brief verzonden door een bankinstelling voldoet bijna altijd aan een wettelijke of contractuele verplichting. De meest voorkomende redenen kunnen worden onderverdeeld in drie verschillende categorieën, elk met zijn eigen termijnen en gevolgen.
Verzoek om bijwerking van klantgegevens (KYC)
In het kader van zijn anti-witwasverplichtingen kan een bank per aangetekende brief verzoeken om de verzending van bewijsstukken van identiteit, adres, beroepsactiviteit of herkomst van de fondsen. Het niet reageren op dit verzoek kan leiden tot een beperking van de diensten, of zelfs tot een beëindiging van de zakelijke relatie.
Dit type brief kondigt geen onmiddellijke sluiting aan. Het opent een termijn voor antwoord, meestal gespecificeerd in de brief zelf. We raden aan deze aanmaning om documenten te overleggen niet te verwarren met een kennisgeving van sluiting van een rekening.
Kennisgeving van sluiting van rekening op initiatief van de bank
De bank kan eenzijdig besluiten de relatie te beëindigen. De Monetaire en Financiële Code vereist dan een opzegtermijn van minstens twee maanden voor de daadwerkelijke sluiting. De aangetekende brief formaliseert het begin van deze termijn. Er zijn uitzonderingen, met name in geval van verdenking van witwassen of onjuiste informatie verstrekt door de klant, waarbij de opzegtermijn kan worden verkort of opgeheven.
Functioneringsincidenten of geschillen
Een bancaire aangetekende brief kan ook een afwijzing van een terugkerende incasso, een aanmaning met betrekking tot een ongeoorloofd debet of de start van een incassoprocedure aankondigen. In dit geval geldt de brief vaak als een formele aanmaning in juridische zin.
Identificeer de bancaire afzender vóór het ophalen van de post
La Poste communiceert de identiteit van de afzender van een aangetekende brief niet voordat deze aan de ontvanger is overhandigd. De kennisgeving van passage die in de brievenbus is achtergelaten, vermeldt het volgnummer, de datum van aanbieding en het postkantoor voor afhaling, maar niet de naam van het verzendende bedrijf.
Enkele aanwijzingen stellen je echter in staat om hypotheses te formuleren:
- Het formaat van de envelop zichtbaar aan de balie bij het ophalen: bancaire zendingen gebruiken vaak vensterenveloppen in professioneel formaat, soms met een discreet logo op de achterkant.
- De persoonlijke context: een recente wijziging in de situatie (verhuizing, wijziging van inkomen, lopende leningaanvraag) verhoogt de kans op een brief gerelateerd aan de bank.
- De gelijktijdigheid met een bericht op de online klantomgeving: sommige banken verdubbelen de postzending met een elektronische kennisgeving, wat de oorsprong van de aangetekende brief kan bevestigen.
Geen van deze aanwijzingen vormt een zekerheid. Alleen het ophalen en openen van de brief maakt het mogelijk om de afzender en het motief formeel te identificeren.
Termijn voor ophalen en bewaring van de bancaire aangetekende brief
Een niet opgehaalde aangetekende brief wordt vijftien kalenderdagen bewaard op het postkantoor na de eerste kennisgeving van passage. Na deze termijn wordt de post teruggestuurd naar de afzender. Wat betreft bancaire post, schort deze terugzending de juridische effecten van de brief niet op: de opzegtermijn begint te lopen vanaf de eerste aanbieding, ongeacht of de ontvanger de zending heeft opgehaald of niet.
Het niet ophalen van een bancaire aangetekende brief voorkomt dus noch de sluiting van een rekening, noch de start van een incassoprocedure. De jurisprudentie beschouwt de ontvanger als geldig geïnformeerd zodra de postbode de brief op het opgegeven adres heeft aangeboden.
We raden aan de brief en de envelop minimaal vijf jaar na ontvangst te bewaren, de periode waarin financiële instellingen zelf verplicht zijn om documenten met betrekking tot de klantrelatie te bewaren. In geval van latere betwisting of beroep bij de bancaire ombudsman, vormt deze brief een centraal stuk van het dossier.
De prefix 2C geeft uiteindelijk alleen technische informatie over het verzendkanaal. De inhoud van de brief bepaalt de rechten en verplichtingen van de ontvanger. Het tijdig ophalen van de aangetekende brief blijft de enige manier om de onzekerheid weg te nemen en de benodigde tijd te hebben om te reageren, of het nu gaat om het verstrekken van bewijsstukken, het aanvechten van een beslissing of het voorbereiden van de overgang naar een andere instelling.