Le préfixe 2C sur un avis de passage postal ne désigne pas un expéditeur. Il encode un format d’envoi et un circuit de distribution, rien de plus. Quand ce courrier provient d’une banque, le contenu peut aller d’une simple demande de justificatifs à une notification de clôture de compte. Comprendre ce que recouvre ce préfixe, puis identifier les scénarios bancaires probables, permet de réagir avec le bon niveau d’urgence.
Préfixe 2C et circuit postal : ce que ce code technique encode réellement
Le numéro de suivi d’une lettre recommandée commence par un préfixe attribué par La Poste selon le type de support utilisé et le contrat d’affranchissement. Le préfixe 2C identifie un format d’envoi professionnel, typiquement un recommandé A4 expédié dans le cadre d’un contrat entre un expéditeur (entreprise, administration, étude notariale, banque) et La Poste.
Ce préfixe ne permet pas de remonter à l’identité de l’expéditeur. Il coexiste avec d’autres préfixes (2D, RW, SD sur les nouvelles liasses LRSD) qui correspondent à d’autres formats ou générations de supports. Le passage récent au standard Smart Data (liasse LRSD) modifie d’ailleurs la structure des numéros de suivi, mais les anciens préfixes restent en circulation.
Nous observons une confusion fréquente : recevoir un recommandé 2C ne signifie pas recevoir un courrier bancaire. N’importe quel professionnel disposant d’un contrat d’envoi groupé avec La Poste peut expédier sous ce préfixe. Pour mieux cerner la signification d’une lettre recommandée 2C, il faut croiser d’autres indices que le seul numéro de suivi.
Recommandé 2C d’une banque : les scénarios réglementaires à distinguer
Une lettre recommandée envoyée par un établissement bancaire répond presque toujours à une obligation légale ou contractuelle. Les motifs les plus courants se regroupent en trois catégories distinctes, chacune avec ses propres délais et conséquences.
Demande de mise à jour des données client (KYC)
Dans le cadre de ses obligations de vigilance anti-blanchiment, une banque peut solliciter par courrier recommandé la transmission de justificatifs d’identité, d’adresse, d’activité professionnelle ou d’origine des fonds. L’absence de réponse à cette demande peut entraîner une restriction des services, voire une rupture de la relation commerciale.
Ce type de courrier n’annonce pas une clôture immédiate. Il ouvre un délai de réponse, généralement précisé dans la lettre elle-même. Nous recommandons de ne pas confondre cette mise en demeure de produire des documents avec une notification de fermeture de compte.
Notification de clôture de compte à l’initiative de la banque
La banque peut décider unilatéralement de rompre la relation. Le Code monétaire et financier impose alors un préavis d’au moins deux mois avant la fermeture effective. La lettre recommandée formalise le point de départ de ce délai. Des exceptions existent, notamment en cas de suspicion de blanchiment ou d’informations inexactes fournies par le client, où le préavis peut être réduit ou supprimé.
Incidents de fonctionnement ou contentieux
Un recommandé bancaire peut aussi notifier un rejet de prélèvement récurrent, une mise en demeure liée à un découvert non autorisé ou le déclenchement d’une procédure de recouvrement. Dans ce cas, le courrier vaut souvent mise en demeure formelle au sens juridique.
Identifier l’expéditeur bancaire avant le retrait du courrier
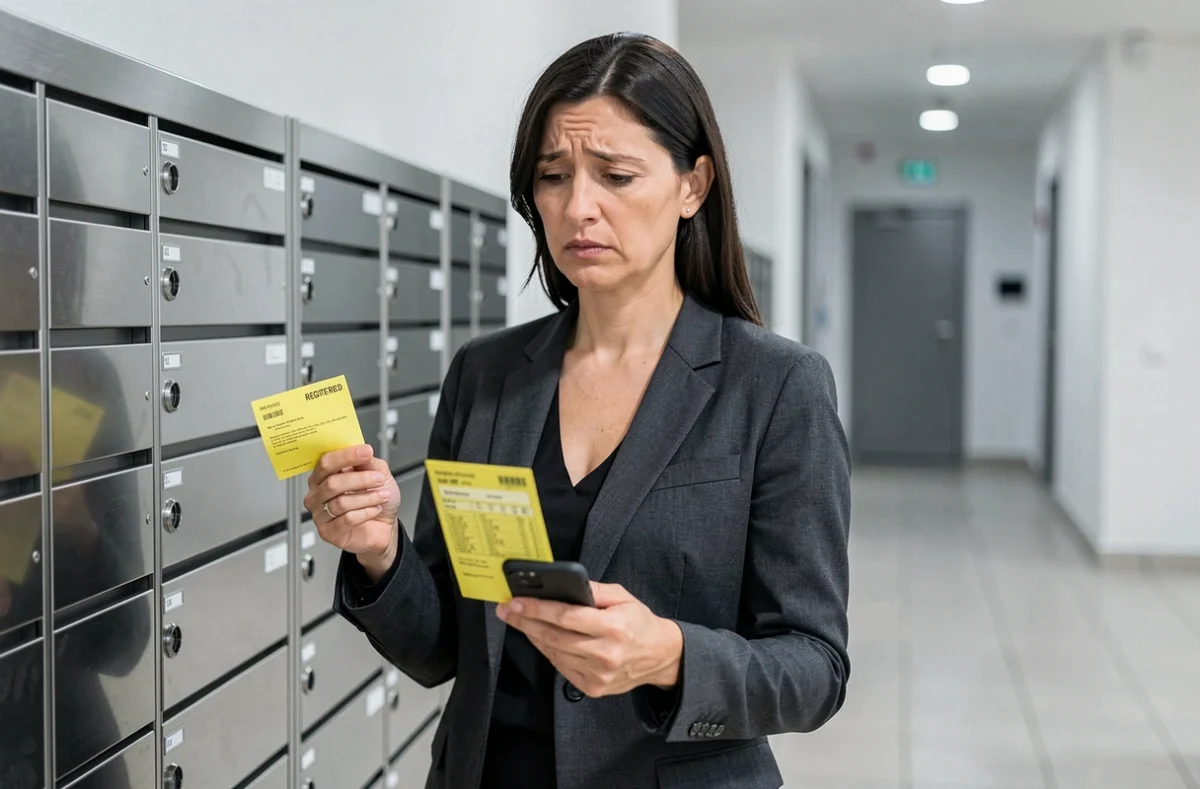
La Poste ne communique pas l’identité de l’expéditeur d’un recommandé avant sa remise au destinataire. L’avis de passage déposé dans la boîte aux lettres mentionne le numéro de suivi, la date de présentation et le bureau de poste de retrait, mais pas le nom de l’entreprise expéditrice.
Quelques indices permettent néanmoins de formuler des hypothèses :
- Le format de l’enveloppe visible au guichet lors du retrait : les envois bancaires utilisent souvent des enveloppes à fenêtre au format professionnel, parfois avec un logo discret au dos.
- Le contexte personnel : un changement de situation récent (déménagement, modification de revenus, demande de prêt en cours) augmente la probabilité d’un courrier lié à la banque.
- La simultanéité avec un message sur l’espace client en ligne : certaines banques doublent l’envoi postal d’une notification électronique, ce qui peut confirmer l’origine du recommandé.
Aucun de ces indices ne constitue une certitude. Seul le retrait et l’ouverture du courrier permettent d’identifier formellement l’expéditeur et le motif.
Délai de retrait et conservation du recommandé bancaire
Un recommandé non retiré est conservé au bureau de poste pendant quinze jours calendaires après le premier avis de passage. Passé ce délai, le courrier est retourné à l’expéditeur. En matière bancaire, ce retour ne suspend pas les effets juridiques du courrier : le délai de préavis court à compter de la première présentation, que le destinataire ait retiré le pli ou non.
Ne pas retirer un recommandé bancaire n’empêche donc ni la clôture d’un compte, ni le déclenchement d’une procédure de recouvrement. La jurisprudence considère que le destinataire a été valablement informé dès lors que le facteur a présenté le courrier à l’adresse déclarée.
Nous recommandons de conserver la lettre et son enveloppe pendant au moins cinq ans après réception, durée pendant laquelle les établissements financiers sont eux-mêmes tenus de conserver les documents relatifs à la relation client. En cas de contestation ultérieure ou de recours auprès du médiateur bancaire, ce courrier constitue une pièce centrale du dossier.
Le préfixe 2C, en définitive, ne livre qu’une information technique sur le canal d’expédition. C’est le contenu du courrier qui détermine les droits et obligations du destinataire. Retirer le recommandé sans délai reste la seule façon de lever l’incertitude et de disposer du temps nécessaire pour réagir, qu’il s’agisse de fournir des justificatifs, de contester une décision ou de préparer la transition vers un autre établissement.